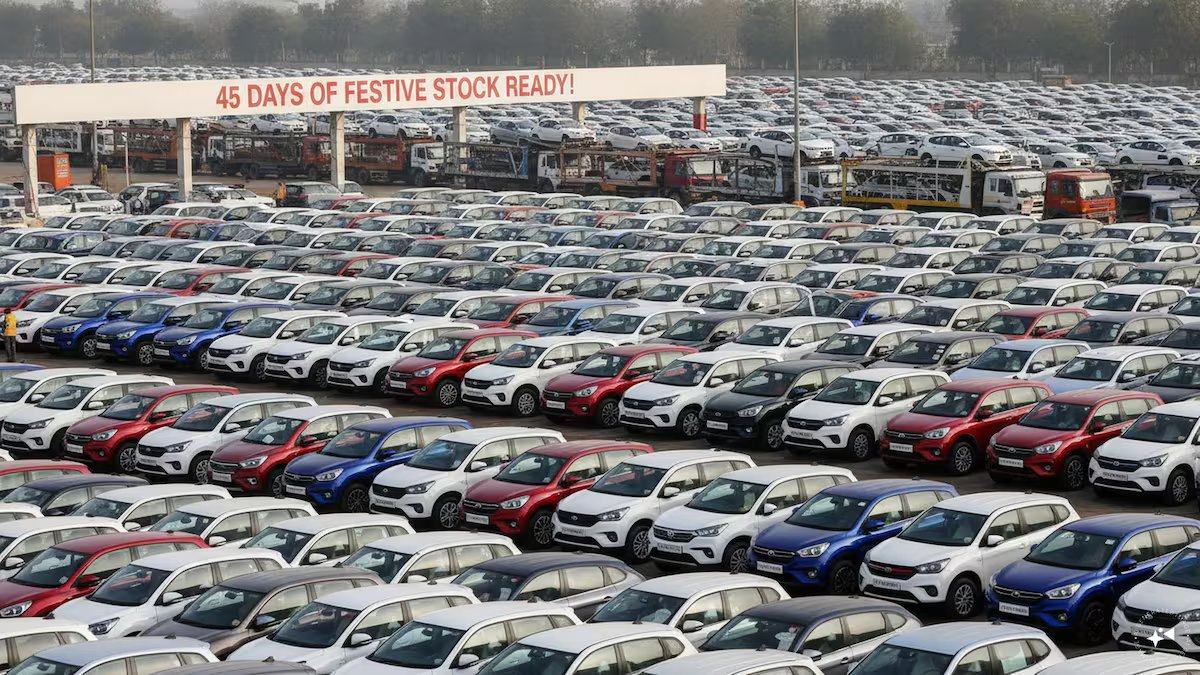
यात्री वाहन (पीवी) डीलरों के पास लगभग 43-45 दिनों की इन्वेंट्री है, जो फेडरेशन ऑफ ऑटोमोबाइल डीलर्स एसोसिएशन (एफएडीए) द्वारा अनुशंसित 21 दिनों से दोगुनी से अधिक है, और मुख्य त्योहारी सीजन अभी शुरू नहीं हुआ है।
अगस्त के अंत से पीवी इन्वेंट्री में पांच दिनों की वृद्धि हुई, और लगभग 60% पीवी डीलरों ने कहा कि त्योहारों से पहले उनके पास अधिक स्टॉक है। एक रिकॉर्ड महीने के बाद स्टॉक में बढ़ोतरी हुई है।
FADA के अनुसार, भारतीय खरीदारों ने सितंबर 2026 में 25.37 लाख वाहन घर खरीदे, जो सितंबर का उच्चतम आंकड़ा है। बिक्री साल दर साल 31.82% और महीने दर महीने 4.69% बढ़ी।
बड़ा त्योहारी दांव: डीलरों को अक्टूबर के मध्य से भीड़ बढ़ने की उम्मीद है
FADA को उम्मीद है कि पितृ पक्ष के दौरान स्थगित की गई मांग, महीने के मध्य से, नवरात्रि (11 से 20 अक्टूबर) और दशहरा तक डिलीवरी में बदल जाएगी, भले ही पहले 10 दिन शांत हों। 63% डीलरों के लिए बुकिंग पाइपलाइन पहले से ही बन रही है।
FADA के सर्वेक्षण में पाया गया कि 75.57% डीलरों को अक्टूबर में वृद्धि, 19.46% को सपाट बाज़ार और 4.98% को गिरावट की उम्मीद है। अक्टूबर-दिसंबर के लिए, 78.28% ने वृद्धि की उम्मीद की है, जबकि 49.5% ने अपने वित्त वर्ष 2017 के दृष्टिकोण को बढ़ाया है, जबकि 16% ने इसे कम किया है।
अक्टूबर को पिछले साल के जीएसटी के नेतृत्व वाले त्योहारी उछाल के मुकाबले मापा जाएगा। FADA ने कहा कि त्योहारी रूपांतरण, सामर्थ्य और इन्वेंट्री अनुशासन अगली तिमाही में देखने लायक प्रमुख कारक होंगे।
एक चीज़ जो पार्टी ख़राब कर सकती है: कीमतों में बढ़ोतरी
FADA के अध्यक्ष साई गिरिधर ने कहा, “किफायत इस चक्र का एकमात्र इंजन बनी हुई है”, लेकिन डीलरों ने चेतावनी दी कि कीमतों में और बढ़ोतरी से यह लाभ कम हो सकता है।
FADA ने कहा कि जीएसटी 2.0 के लाभ का एक बड़ा हिस्सा अभी भी उपभोक्ताओं के पास है, लेकिन इनपुट लागत के कारण कीमतों में बढ़ोतरी से राहत कम हो रही है। डीलरों द्वारा नामित मूल्य तिमाही के लिए उनके सबसे महत्वपूर्ण जोखिम में वृद्धि करता है।
31.82% का रिकॉर्ड उछाल वैसा क्यों नहीं है जैसा दिखता है?
FADA ने कहा कि सितंबर की हेडलाइन वृद्धि कमजोर आधार के कारण कम हुई है, क्योंकि खरीदारों ने 22 सितंबर 2025 को जीएसटी 2.0 के प्रभावी होने से पहले खरीदारी को स्थगित कर दिया था। गिरिधर ने इसे “भारतीय ऑटो रिटेल में अब तक का सबसे अच्छा सितंबर” कहा, लेकिन 31.82% की वृद्धि को “वर्ष का सबसे आधार-विकृत प्रिंट” बताया।
उन्होंने कहा कि महीने-दर-महीने वृद्धि, छह में से पांच श्रेणियों में सितंबर का रिकॉर्ड और सितंबर को छोड़कर वित्त वर्ष 27 के पहले पांच महीनों में लगभग 17% की वृद्धि एक वास्तविक मांग मार्गदर्शन प्रदान करती है। अप्रैल-सितंबर में खुदरा बिक्री 155.12 लाख यूनिट तक पहुंच गई, जो एक साल पहले के 128.45 लाख से 20.77% अधिक है, जो किसी भी वित्तीय वर्ष की सबसे अच्छी पहली छमाही है।
जैसे ही ईवी रिकॉर्ड ऊंचाई पर पहुंची, पेट्रोल का लेड बहुत कम हो गया
सभी श्रेणियों में ईवी रिटेल ने लगभग 3.34 लाख इकाइयों का मासिक रिकॉर्ड बनाया, जिससे ईवी की पहुंच लगभग 13% हो गई। दोपहिया वाहनों की बिक्री में ईवी का हिस्सा 11.58%, तिपहिया वाहनों की बिक्री में 64.90%, सीवी बिक्री में 4.04% और ट्रैक्टर बिक्री में 0.05% है।
पीवी खरीदार पेट्रोल और वैकल्पिक ईंधन के बीच लगभग समान रूप से विभाजित थे: बिक्री में पेट्रोल और इथेनॉल का हिस्सा 41.27% था, जबकि वैकल्पिक ईंधन का हिस्सा 41.00% था।
सीएनजी और एलपीजी 23.11%, हाइब्रिड 9.44%, ईवी 8.45% और डीजल 17.74% रहे। वैकल्पिक ईंधन ने अगस्त में पहली बार पेट्रोल को पीछे छोड़ दिया था, जिसे FADA ने “एक परिवर्तन, निर्णायक परिवर्तन नहीं” कहा है।
गांव तेजी से खरीदारी कर रहे हैं, लेकिन शहर तेजी से खरीदारी कर रहे हैं
ग्रामीण खुदरा क्षेत्र में साल दर साल 32.69% की वृद्धि हुई, जो शहरी क्षेत्रों में 30.93% से अधिक थी, जबकि शहरों में मासिक वृद्धि 6.26% पर मजबूत थी, जबकि ग्रामीण बाजारों में यह 3.24% थी।
ग्रामीण तिपहिया वाहनों की बिक्री शहरी क्षेत्रों में 4.71% के मुकाबले 40.09% बढ़ी, जबकि ग्रामीण सीवी की बिक्री शहरों में 35.15% के मुकाबले 40.44% बढ़ी।
ट्रक एक मील का पत्थर पार कर जाते हैं जबकि ट्रैक्टर फिसल जाते हैं
दोपहिया वाहनों की बिक्री साल दर साल 33.08% बढ़कर 17.90 लाख यूनिट हो गई, जो सितंबर 2018 के प्री-कोविड शिखर से 15.3% अधिक है। डीलरों ने सितंबर की पहली छमाही में त्योहारी खरीदारी, स्थिर ग्रामीण और अर्ध-शहरी मांग, प्रीमियम मोटरसाइकिलों की ओर बदलाव और ईवी में बढ़ती रुचि की सूचना दी।
अंतिम सप्ताह में श्राद्ध संबंधी स्थगन और तेजी से आगे बढ़ने वाले मॉडलों में आपूर्ति की कमी ने बिक्री को प्रभावित किया।
पीवी की बिक्री 32.10% बढ़कर 4.27 लाख यूनिट हो गई। सीवी की बिक्री 37.62% बढ़कर 1.04 लाख हो गई, जो पहली बार सितंबर में 1 लाख को पार कर गई। तिपहिया वाहन 22.25% बढ़कर 1.33 लाख हो गए, और पहिएदार निर्माण उपकरण 38.00% बढ़कर 6,500 इकाई हो गए।
सीवी के भीतर, भारी वाणिज्यिक वाहन 46.22% बढ़कर 32,300 इकाइयों तक सबसे तेजी से बढ़े। हल्के सीवी 34.13% बढ़कर 62,400 और मध्यम सीवी 33.96% बढ़कर 8,800 हो गए। डीलरों ने सीवी मांग को जीएसटी 2.0, प्रतिस्थापन खरीद, बुनियादी ढांचे और खनन गतिविधि, उच्च ग्रामीण आय, अक्टूबर मूल्य वृद्धि से पहले खरीदारी और आधे साल के अंत में बढ़ोतरी से जोड़ा।
ट्रैक्टर की बिक्री साल दर साल 13.75% बढ़कर 76,900 यूनिट हो गई, लेकिन महीने दर महीने 12.58% गिर गई, जो अगस्त से नीचे की एकमात्र श्रेणी है। FADA ने इसके लिए आंशिक रूप से विफल रहे मानसून और देर से आने वाले त्योहारी कैलेंडर को जिम्मेदार ठहराया।
वित्त वर्ष 27 की पहली छमाही में, पीवी सबसे तेजी से बढ़ी, 24.48% बढ़कर 25.44 लाख यूनिट हो गई। सीवी में 21.48%, दोपहिया में 20.43%, ट्रैक्टर में 19.81% और तिपहिया में 14.98% की वृद्धि हुई। पहिएदार निर्माण उपकरण 1.56% बढ़े।
मारुति अभी भी सड़क पर राज कर रही है, लेकिन महिंद्रा मुश्किल से ही टाटा से आगे निकल पाई है
मारुति सुजुकी ने 1.69 लाख इकाइयों और 39.59% हिस्सेदारी के साथ पीवी का नेतृत्व किया। महिंद्रा एंड महिंद्रा ने 57,300 इकाइयों के साथ टाटा मोटर्स को 89 इकाइयों से पीछे छोड़ दिया। हुंडई ने 50,200, टोयोटा किर्लोस्कर ने 28,100 और किआ ने 26,700 कारें बेचीं। विनफ़ास्ट ने 3,000 रिकॉर्ड किया, जो एक साल पहले छह से अधिक है।
होंडा मोटरसाइकिल एंड स्कूटर इंडिया 4.69 लाख इकाइयों और 26.19% हिस्सेदारी के साथ दोपहिया वाहनों में अग्रणी रही, इसके बाद हीरो मोटोकॉर्प 4.34 लाख और टीवीएस मोटर 3.65 लाख रही। एथर ने 30,500 बेचीं, जबकि ओला इलेक्ट्रिक ने 13,500 बेचीं, जो एक साल पहले 13,900 थी, और इसकी हिस्सेदारी 1.03% से घटकर 0.75% हो गई।
टाटा मोटर्स 35,900 इकाइयों और 34.70% हिस्सेदारी के साथ सीवी में अग्रणी है, जो 27,700 पर महिंद्रा एंड महिंद्रा और 19,200 पर अशोक लीलैंड से आगे है। बजाज ऑटो 46,700 इकाइयों और 35.21% हिस्सेदारी के साथ तिपहिया वाहनों में अग्रणी रहा।