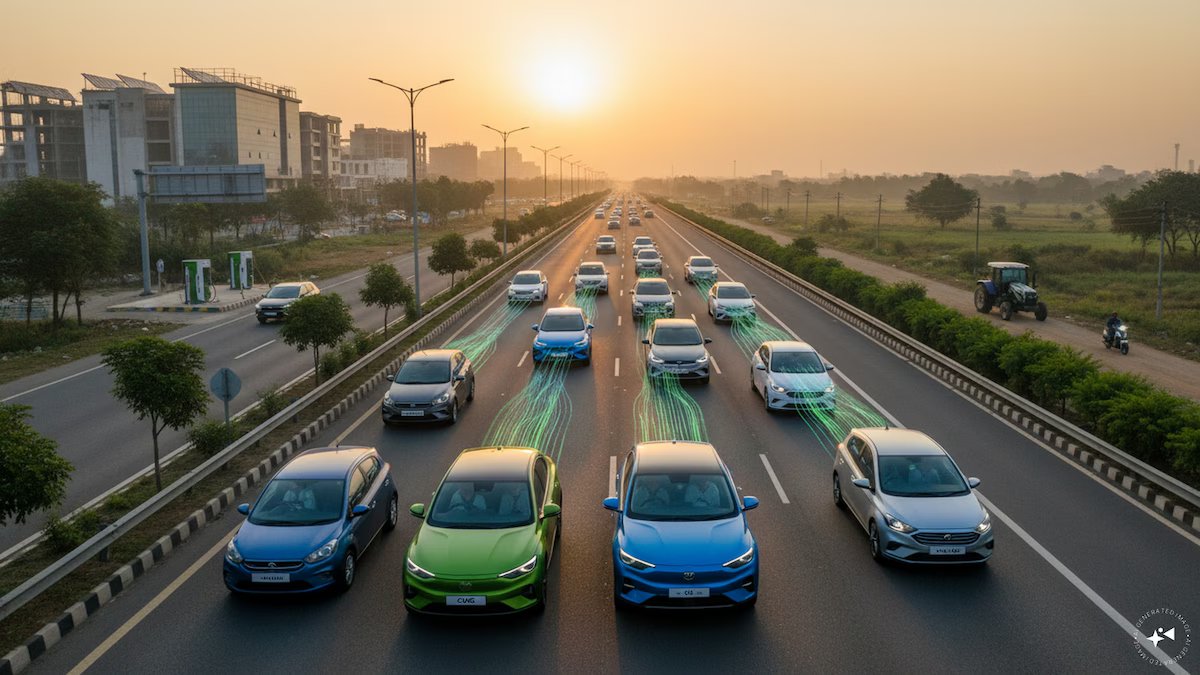
भारत के यात्री-वाहन बाजार ने अगस्त 2026 में एक ऐतिहासिक सीमा पार कर ली। फेडरेशन ऑफ ऑटोमोबाइल डीलर्स एसोसिएशन (FADA) के अनुसार, वैकल्पिक ईंधन – सीएनजी, हाइब्रिड और इलेक्ट्रिक संयुक्त – ने पहली बार पेट्रोल/इथेनॉल को पीछे छोड़ दिया, पेट्रोल के 40.85% के मुकाबले 41.95% हिस्सेदारी ले ली। एक साल पहले, पेट्रोल इस प्रतियोगिता में लगभग 11 प्रतिशत अंक से आगे था।
यह मील का पत्थर उद्योग के अब तक के सबसे अच्छे अगस्त के साथ आया। डीलरशिप ने कुल मिलाकर 24,23,201 वाहन बेचे, जो साल-दर-साल 17.51% अधिक है, हालांकि जुलाई के रिकॉर्ड से 6.48% कम है।
छह श्रेणियों में से पांच – दोपहिया, यात्री वाहन, वाणिज्यिक वाहन, ट्रैक्टर और तिपहिया – ने अगस्त में नए रिकॉर्ड बनाए। FADA के अध्यक्ष साई गिरिधर ने कहा कि अगस्त “भारतीय ऑटो रिटेल में अब तक का सबसे बड़ा अगस्त” रहा, जिसमें इस महीने अब तक के सबसे अधिक पंजीकरण हुए।
सड़क परिवहन और राजमार्ग मंत्रालय के सहयोग से 4 सितंबर तक डेटा एकत्र किया गया था, जिसमें 1,469 आरटीओ में से 1,467 को शामिल किया गया था। तेलंगाना के लिए तिपहिया, वाणिज्यिक-वाहन और ट्रैक्टर पंजीकरण उपलब्ध नहीं थे।
दोपहिया वाहन आगे, ट्रैक्टर पीछे
दोपहिया वाहन 17,14,610 इकाइयों के साथ सबसे बड़ा खंड रहा, जो साल-दर-साल 19.69% अधिक है, लेकिन जुलाई से 5.70% कम है।
यात्री वाहनों की खुदरा बिक्री 4,02,398 इकाई रही, जो साल-दर-साल 16.14% अधिक और महीने-दर-महीने 3.40% कम है – पहली बार पीवी की बिक्री अगस्त में 4 लाख इकाई को पार कर गई है।
एलसीवी (+15.32%), एचसीवी (+13.98%) और एमसीवी (+10.38%) में वृद्धि के साथ, वाणिज्यिक वाहन साल-दर-साल 14.45% की वृद्धि के साथ 90,769 इकाइयों तक पहुंच गए। तिपहिया वाहनों की बिक्री 1,22,281 इकाई रही, जो साल-दर-साल 8.64% अधिक है।
पहिएदार निर्माण उपकरण सबसे तेजी से बढ़ने वाली श्रेणी थी, जो साल-दर-साल 31.45% बढ़कर 5,166 इकाई हो गई। ट्रैक्टर पीछे रहे, प्रभावी रूप से 87,977 इकाइयों (+0.84%) पर स्थिर रहे और महीने-दर-महीने 25.03% कम हुए – एक गिरावट FADA लगभग 13% की व्यापक मानसून कमी से जुड़ी थी।
ग्रामीण मांग शहरी से आगे निकल गई है
हर वर्ग में शहरी मांग की तुलना में ग्रामीण मांग तेजी से बढ़ी। कुल मिलाकर ग्रामीण खुदरा बिक्री में साल-दर-साल 19.79% की वृद्धि हुई, जबकि शहरी बाजारों में यह 15.17% थी।
यह अंतर यात्री वाहनों में सबसे अधिक था, जहां ग्रामीण बिक्री शहरी 10.93% की तुलना में 24.99% बढ़ी, और तिपहिया वाहनों में, जहां ग्रामीण बिक्री 23.95% बढ़ी, जबकि शहरी बिक्री 6.95% गिर गई।
शहरी बाजारों में 12.79% के मुकाबले ग्रामीण वाणिज्यिक-वाहन की बिक्री 16.33% बढ़ी। ग्रामीण दोपहिया वाहनों की बिक्री भी शहरी क्षेत्रों में 19.07% की तुलना में 20.25% अधिक रही।
ट्रैक्टर अपवाद थे। ग्रामीण बिक्री में मामूली 3.09% की वृद्धि हुई जबकि शहरी बिक्री में 8.32% की गिरावट आई, जो कृषि आय पर मानसून से जुड़े तनाव को दर्शाता है।
ईवी ने बढ़त हासिल की, कारों में पेट्रोल फिसला
पावरट्रेन प्राथमिकताएँ श्रेणी के अनुसार तेजी से भिन्न होती हैं। 89.23% हिस्सेदारी के साथ पेट्रोल/एथेनॉल अभी भी दोपहिया वाहनों पर हावी है, जिसमें ईवी 10.68% और सीएनजी/एलपीजी 0.08% है। लेकिन ईवी शेयर पहली बार गैर-त्योहार महीने में 10% को पार कर गया, जो एक साल पहले 7.66% था।
तिपहिया वाहन अब संरचनात्मक रूप से इलेक्ट्रिक हैं, जिसमें सीएनजी/एलपीजी (21.50%) और डीजल (12.89%) से आगे ईवी की हिस्सेदारी 65.30% है।
वाणिज्यिक वाहन 78.77% पर डीजल आधारित बने हुए हैं, हालांकि इलेक्ट्रिक सीवी हिस्सेदारी 5.18% के सर्वकालिक उच्च स्तर पर पहुंच गई, जो एक साल पहले 2.06% थी। ट्रैक्टर (99.99%) और पहिएदार निर्माण उपकरण (100%) लगभग पूरी तरह से डीजल हैं।
सबसे बड़ा बदलाव यात्री वाहनों में हुआ। पेट्रोल/इथेनॉल की हिस्सेदारी एक साल पहले के 46.37% से गिरकर 40.85% हो गई, जबकि सीएनजी बढ़कर 25.28%, हाइब्रिड 9.04% और ईवी 7.63% हो गई – पहली बार पेट्रोल से आगे निकल गई।
सभी श्रेणियों में कुल ईवी खुदरा 2,98,448 इकाइयों तक पहुंच गई, जो साल-दर-साल 52.9% अधिक है, जिससे कुल ईवी पहुंच एक साल पहले के 9.5% से लगभग 12.3% हो गई है।
मारुति, होंडा, बजाज बढ़त बनाए हुए हैं
मारुति सुजुकी ने 1,65,200 इकाइयों पर 41.05% हिस्सेदारी के साथ यात्री वाहनों का नेतृत्व किया, जो एक साल पहले 38.82% था। टाटा मोटर्स 11.88% से बढ़कर 14.37% के साथ दूसरे स्थान पर रही, जबकि महिंद्रा एंड महिंद्रा (12.49%) और हुंडई (11.68%) दोनों की हिस्सेदारी घट गई।
दोपहिया वाहनों में, होंडा मोटरसाइकिल एंड स्कूटर इंडिया ने 26.09% की बढ़त बरकरार रखी, जबकि हीरो मोटोकॉर्प (24.15%) और टीवीएस मोटर (19.71% से बढ़कर 20.63%) पीछे रहे।
बजाज ऑटो 34.84% के साथ तिपहिया वाहनों में अग्रणी है, हालांकि इसकी हिस्सेदारी एक साल पहले 38.87% से कम हो गई। वाणिज्यिक वाहनों में, टाटा मोटर्स 33.42% के साथ आगे रही, जो महिंद्रा एंड महिंद्रा की संयुक्त 26.44% हिस्सेदारी से आगे थी।
जेसीबी इंडिया 54.10% से घटकर 50.43% के साथ पहिएदार निर्माण उपकरण में शीर्ष पर है। ट्रैक्टरों में, महिंद्रा एंड महिंद्रा के ट्रैक्टर और स्वराज डिवीजनों का बाजार में 41% से अधिक हिस्सा था।
इन्वेंटरी निर्माण और आगे की राह
पीवी डीलर इन्वेंट्री जुलाई के अंत में पांच दिन बढ़कर लगभग 38-40 दिन हो गई – जो कि एफएडीए के अनुशंसित 21-दिवसीय बेंचमार्क से काफी ऊपर है – 56% पीवी डीलरों ने उच्च स्टॉक की सूचना दी है।
FADA ने साल-दर-साल मजबूती के लिए अगस्त 2025 के नरम आधार को जिम्मेदार ठहराया, जब खरीदारों ने जीएसटी 2.0 दर में कटौती से पहले खरीदारी को स्थगित कर दिया था। इसमें यह भी कहा गया है कि त्योहारी कैलेंडर में बदलाव के कारण गणेश चतुर्थी और ओणम से जुड़ी कुछ मांगें सितंबर में चली गईं।
सितंबर के लिए, 67.09% डीलरों को वृद्धि की उम्मीद है, 27.35% को सपाट बाज़ार की उम्मीद है, और 5.56% को गिरावट की उम्मीद है। सितंबर-नवंबर की त्योहारी विंडो को देखते हुए, 81.62% को वृद्धि की उम्मीद है, जबकि केवल 1.28% को गिरावट की उम्मीद है।
FADA ने कहा कि असली परीक्षा शोरूम रूपांतरण होगी – पिछले साल के जीएसटी-संचालित उछाल के मुकाबले साल-दर-साल तुलना नहीं – मानसून के ग्रामीण प्रभाव, त्यौहारी फुटफॉल और 1 सितंबर से ताजा कीमतों में बढ़ोतरी देखने के लिए प्रमुख चर होंगे।
वित्तीय वर्ष 2027 से अब तक (अप्रैल-अगस्त) के लिए, कुल खुदरा बिक्री 1,29,37,299 इकाई रही, जो 18.47% अधिक है, जिसका नेतृत्व यात्री वाहन (+22.20%) और ट्रैक्टर (+20.32%) ने किया। पहिएदार निर्माण उपकरण 4.95% की गिरावट के साथ एकमात्र श्रेणी थी।