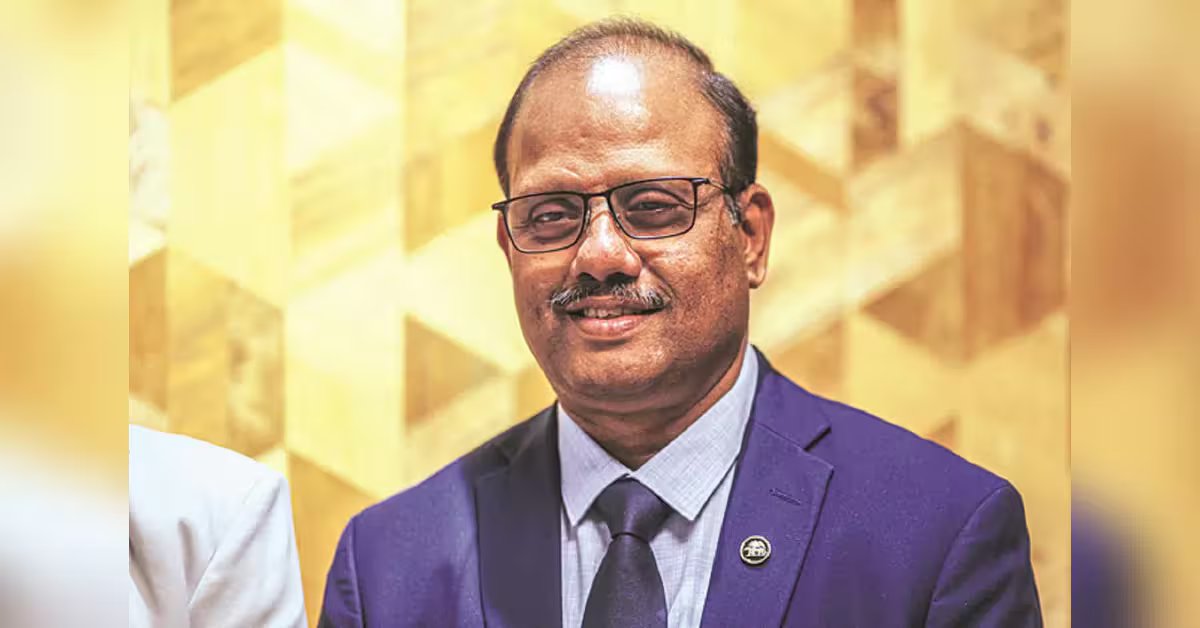
भारतीय रिजर्व बैंक (आरबीआई) के डिप्टी गवर्नर स्वामीनाथन जे. के अनुसार, वित्त में हर घर्षण एक अक्षमता नहीं है, क्योंकि कुछ जांच और संतुलन एक महत्वपूर्ण नियंत्रण कार्य करते हैं और त्रुटियों, धोखाधड़ी या प्रतिकूल चयन की संभावना को कम कर सकते हैं।
15 अक्टूबर को मुंबई में एफई मॉडर्न बीएफएसआई शिखर सम्मेलन 2026 में अपने विशेष संबोधन में उन्होंने कहा, “एक स्वतंत्र सत्यापन, एक निर्माता-चेकर व्यवस्था या कूलिंग-ऑफ अवधि एक प्रक्रिया में समय जोड़ सकती है, लेकिन वे त्रुटि, धोखाधड़ी या प्रतिकूल चयन की संभावना को भी कम कर सकते हैं।”
स्वामीनाथन ने कहा कि प्रौद्योगिकी इनमें से कुछ चरणों को हटाने, पुन: डिज़ाइन करने या स्वचालित करने की अनुमति दे सकती है, लेकिन संस्थानों को पहले उनके द्वारा किए गए कार्य को समझना चाहिए।
“यदि मैन्युअल जांच को एल्गोरिदम द्वारा प्रतिस्थापित किया जाता है, या अंडरराइटिंग तात्कालिक हो जाती है, तो अंतर्निहित जोखिम गायब नहीं होता है; इसलिए नियंत्रण प्रक्रिया के साथ विकसित होना चाहिए,” उन्होंने कहा। उन्होंने कहा, “पर्यवेक्षी शब्दों में, नियंत्रण वातावरण विकास की गति और प्रकृति के अनुरूप रहना चाहिए।”
उन्होंने कहा कि यही सिद्धांत तब लागू होता है जब गतिविधियाँ तीसरे पक्ष के माध्यम से की जाती हैं। ऋण किसी फिनटेक, किसी बाहरी प्लेटफ़ॉर्म के माध्यम से वितरित उत्पाद, या किसी तृतीय-पक्ष मॉडल द्वारा समर्थित निर्णय के माध्यम से प्राप्त किया जा सकता है। हालाँकि, इस प्रक्रिया को आउटसोर्स करने से संस्था के लाइसेंस से जुड़ी ज़िम्मेदारी हस्तांतरित नहीं हुई।
स्वामीनाथन ने वित्तीय संस्थानों में विश्वास के महत्व के बारे में भी बात की और कहा कि यह उनकी बैलेंस शीट पर स्पष्ट रूप से दिखाई नहीं देता है, लेकिन कमजोर होने पर इसके स्पष्ट परिणाम हो सकते हैं। उन्होंने कहा, इन परिणामों में ग्राहक क्षरण, मुकदमेबाजी, नियामक दंड और प्रतिष्ठा को नुकसान शामिल हो सकते हैं।
उन्होंने वित्तीय उत्पादों की बिक्री, ग्राहक डेटा के उपयोग और शिकायत प्रबंधन को ऐसे क्षेत्रों के रूप में पहचाना जहां विश्वास का परीक्षण किया गया था।
ग्राहक डेटा पर, स्वामीनाथन ने कहा कि सवाल केवल यह नहीं है कि क्या सहमति प्राप्त की गई थी, बल्कि यह भी है कि क्या डेटा का उपयोग ग्राहक की अपेक्षा के अनुरूप था।
उन्होंने यह भी कहा कि शिकायतों को केवल सेवा संबंधी मुद्दों के समाधान और बंद होने के तौर पर नहीं देखा जाना चाहिए। शिकायतों का एक पैटर्न उत्पाद डिजाइन, प्रोत्साहन संरचनाओं, डिजिटल यात्राओं या तीसरे पक्ष की व्यवस्था में कमजोरियों को प्रकट कर सकता है।
उन्होंने कहा, “जो संस्थाएं शिकायतों का निपटारा करने के बजाय उनसे सीखती हैं, वे उभरती समस्याओं की पहचान पहले ही कर लेती हैं।”
स्वामीनाथन ने कहा कि ट्रस्ट का भी एक प्रणाली-व्यापी आयाम होता है। एक ग्राहक जिसने धोखाधड़ी के माध्यम से पैसा खो दिया है, वह उस संस्थान के बीच अंतर नहीं कर सकता है जहां धोखाधड़ी हुई, वह संस्थान जिसके माध्यम से धन स्थानांतरित हुआ और वह संस्थान जिसने खच्चर खाते की मेजबानी की।
“ग्राहक के दृष्टिकोण से, वित्तीय प्रणाली विफल हो गई है,” उन्होंने कहा, सिस्टम के एक हिस्से में कमजोर नियंत्रण पूरे सिस्टम पर विश्वास की लागत डाल सकता है।
स्वामीनाथन ने इस बात पर प्रकाश डाला कि पूंजी, तरलता और प्रावधान मौलिक बने हुए हैं, लेकिन अधिक डिजिटल और परस्पर जुड़ी वित्तीय प्रणाली में लचीलेपन को इस संदर्भ में भी समझने की जरूरत है कि कोई संस्थान कितनी जल्दी किसी समस्या का पता लगा सकता है, उसके निहितार्थ को समझ सकता है, निर्णय ले सकता है और महत्वपूर्ण सेवाओं को बहाल कर सकता है।