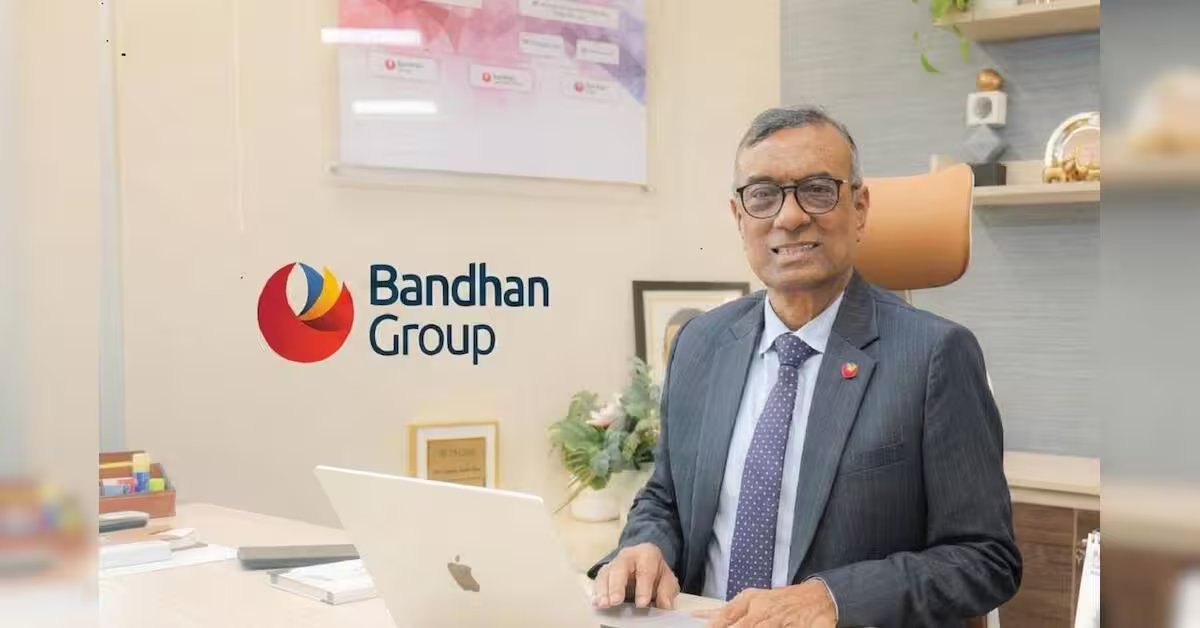
चन्द्रशेखर घोषबंधन बैंक के संस्थापक और पूर्व प्रबंध निदेशक (एमडी) और मुख्य कार्यकारी अधिकारी (सीईओ) ने एक साक्षात्कार में अपनी 25 साल की यात्रा और समूह के लिए आगे की राह पर विचार किया। कृति अम्बे और असित रंजन मिश्रा नई दिल्ली में. संपादित अंश:
क्या एक माइक्रोफाइनांस संस्थान से एक सार्वभौमिक बैंक में बदलाव ने बंधन की उच्च-उपज, संबंध-गहन ऋण और एक बैंक से अपेक्षित कम जोखिम वाले, विविध व्यवसाय के बीच एक संरचनात्मक बेमेल पैदा कर दिया है? यदि आप निर्णय पर दोबारा विचार कर सकें, तो क्या आप आज भी सार्वभौमिक बैंकिंग लाइसेंस की मांग करेंगे?
एक एनजीओ (गैर-सरकारी संगठन) कार्यकर्ता के रूप में मैंने सीखा कि सबसे गरीब लोग औपचारिक वित्तीय प्रणाली से वंचित हैं। उन तक पहुंचने के लिए आपको लीक से हटकर सोचना होगा। लेकिन एक बार जब हमने उन्हें समूहों में सेवा देना शुरू किया, तो हमें एहसास हुआ कि एक औपचारिक संरचना आवश्यक है, अन्यथा आप इन सेवाओं को बनाए नहीं रख सकते। ग्रामीण परिवार अपना घर बना सकते हैं, लेकिन इससे कोई घर पाँच सितारा होटल में नहीं बदल जाता। उस पैमाने पर कुछ बनाने के लिए, आपको एक बैंक की आवश्यकता है। एक बैंक हमें जोखिम-शमन संरचना भी देता है जिसकी हमें आवश्यकता होती है, और एक सार्वभौमिक बैंक एक छोटे व्यवसाय में एक विशिष्ट खिलाड़ी नहीं हो सकता है। यदि हम बैंक नहीं बने होते तो हम इतने समावेशी नहीं हो पाते। गरीब महिलाओं के लिए बैंक लाना एक बड़ी सफलता है। जैसे-जैसे ये महिलाएं अपना व्यवसाय बढ़ाती हैं, उन्हें किफायती आवास जैसे अन्य उत्पादों की भी आवश्यकता होती है, और हम उन्हें प्रदान करने में प्रसन्न हैं।
क्षेत्र के अति-ऋणग्रस्तता संकट से यह सवाल उठता है कि क्या माइक्रोफाइनांस ऋणदाताओं ने उधारकर्ताओं द्वारा चुकाई जा सकने वाली राशि से अधिक ऋण दिया है। आप क्या बदलेंगे?
मैं उद्योग के नजरिए से बात कर सकता हूं। लोगों को इन सेवाओं की जरूरत है. यदि हम उन्हें प्रदान नहीं करते हैं, तो वे साहूकारों के पास जाते हैं जो प्रति माह 5 प्रतिशत शुल्क लेते हैं। यदि आप प्रक्रिया को जटिल बनाते हैं, तो जिस व्यक्ति को ₹50,000 की आवश्यकता होगी, वह आपके पास नहीं, बल्कि साहूकार के पास जाएगा। माइक्रोक्रेडिट व्यावसायिक ऋण है, व्यक्तिगत ऋण नहीं। डिजिटल ऋण जो उधारकर्ता की व्यावसायिक क्षमता को नजरअंदाज करता है और केवल क्रेडिट जांच पर निर्भर करता है, एक व्यक्तिगत ऋण है। आपको क्षमता का आकलन करना चाहिए, यह देखना चाहिए कि पैसे का उपयोग कैसे किया जाता है, और फिर यह वापस आ जाता है। ऋणदाता, नियामक नहीं, यह तय करता है कि कितना जोखिम लेना है। इसके लिए ऋण देने से पहले और बाद में व्यक्तिगत मुलाक़ात और समूह बैठकों की आवश्यकता होती है। हम महिलाओं को ऋण देते हैं क्योंकि हम चाहते हैं कि वे उद्यमी बनें। जैसे-जैसे उद्योग बढ़ता है, उसे सावधान रहना चाहिए कि वह अपने उद्देश्य से न भटके।
क्या माइक्रोफाइनेंस में डिजिटल टूल का दायरा सीमित है, खासकर जोखिम मूल्यांकन के लिए?
डिजिटल कुछ तरीकों से मदद कर सकता है। लगभग 60 प्रतिशत ग्राहकों के पास पहले से ही क्रेडिट इतिहास है, इसलिए उनके डेटा की जांच क्रेडिट ब्यूरो से की जा सकती है। अन्य 40 प्रतिशत क्रेडिट के लिए नए हैं। ऋण कागजी कार्रवाई और संग्रहण भी डिजिटल हो सकता है। लेकिन समूह की बैठक जारी रहनी चाहिए. यदि भुगतान डिजिटल हो जाता है, तो ग्राहक कुछ हफ्तों के बाद बैठकों में भाग लेना बंद कर देते हैं, यह कहते हुए कि वे पहले ही भुगतान कर चुके हैं। जब कोविड आया, तो कई लोगों ने मुझसे डिजिटल मॉडल की ओर बढ़ने का आग्रह किया। माइक्रोक्रेडिट एक भौतिक मॉडल है, और 25 से 30 वर्षों से प्रचलित मॉडल को बिना परीक्षण के रातोंरात बदलने से हमें सब कुछ खर्च करना पड़ सकता है। हम क्रेडिट अनुशासन बनाने के लिए ग्राहक की क्षमता के सापेक्ष न्यूनतम राशि से शुरुआत करते हैं, फिर इसे प्रति वर्ष केवल 10 से 20 प्रतिशत तक बढ़ाते हैं। अकेले डिजिटल डेटा इन ग्राहकों का आकलन करने के लिए पर्याप्त नहीं है।
क्या आपकी टेक कंपनी अंततः अंडरराइटिंग को आसान बनाने के लिए उपकरण बना सकती है?
मैं अब से 20 साल बाद पर टिप्पणी नहीं कर सकता। दस साल पहले, एक महिला माइक्रोक्रेडिट ग्राहक के रूप में सड़क पर चाय बेच रही थी। आज वह एक रेस्तरां की मालिक हैं, जिसमें पांच लोग उनके अधीन काम करते हैं और उनके पति, एक टैक्सी ड्राइवर, उनके प्रबंधन के तहत काम करते हैं। जीवन बदलता है, और ज़रूरतें तय करेंगी कि तकनीक किधर जाएगी। आज एक स्पष्ट अवसर वॉयस-टू-टेक्स्ट है। कर्मचारी प्रश्नों की एक सूची पूछते हैं और उत्तर सीधे ऋण आवेदन में चले जाते हैं। यह आसान है, और मैं अभी भी सीख रहा हूं।
कहा जाता है कि सुरक्षित ऋण आपके पोर्टफोलियो का लगभग 57 प्रतिशत है। माइक्रोफाइनेंस की हिस्सेदारी घटने पर बैंक वित्तीय समावेशन संस्थान के रूप में अपनी पहचान कैसे बनाए रखता है?
मैं बैंक में परिचालनात्मक रूप से शामिल नहीं हूं। रणनीतिक रूप से, हमारी होल्डिंग कंपनी मूल्य और उद्देश्य निर्धारित करती है, लेकिन बैंक अपनी नीतियां स्वयं तय करता है। नियामक परिभाषा के तहत, हमारे ऋण असुरक्षित हैं, लेकिन वे व्यावसायिक ऋण हैं, व्यक्तिगत या उपभोग ऋण नहीं। किसी अन्य ऋणदाता का स्टाफ साल में 50 बार ग्राहकों से नहीं मिलता है। यहां तक कि सुरक्षित आवास ऋण पर भी, बैंकर आमतौर पर वितरण से पहले और डिफ़ॉल्ट पर ही आते हैं। क्योंकि यह जमाकर्ताओं का पैसा है, बैंक अभी या भविष्य में अपनी जोखिम-शमन नीति स्वतंत्र रूप से तय करेगा।
आपने दो साल से अधिक समय पहले एमडी का पद छोड़ दिया था और अब आप समूह अध्यक्ष हैं। क्या परिसंपत्ति प्रबंधन, जीवन बीमा और तकनीक अब आपकी प्राथमिकताएँ हैं?
हाँ, एक बड़ी प्राथमिकता। मैंने बैंक बनाया और इसे नौ साल तक चलाया। इसे अब व्यवस्थित ढंग से चलना चाहिए. प्रौद्योगिकी के क्षेत्र में, हमारी अमेरिका, ब्रिटेन और भारत में सहायक कंपनियां हैं और हमने हाल ही में दुबई में एक सहायक कंपनी खोली है।
आप पूरे समूह में पूंजी कैसे आवंटित करते हैं, और क्या अन्य वित्तीय व्यवसायों या लिस्टिंग के लिए कोई योजना है?
म्यूचुअल फंड को पूंजी की जरूरत नहीं होती. बीमा करता है. विनियमन के तहत, होल्डिंग कंपनी 25 प्रतिशत आरक्षित रखती है और 75 प्रतिशत लाभांश के रूप में वितरित कर सकती है। मेरे पास पेंशन, निवेश बैंकिंग या धन प्रबंधन की कोई योजना नहीं है। चुनौती प्रबंधन के खर्चों पर नियामक सीमा है।
बैंकों को ऋण देने की तुलना में जमा जुटाना अधिक कठिन लग रहा है। क्या आपका आवर्ती जमा मॉडल मदद कर सकता है?
जब मैंने बैंक खोला, तो ग्राहक हर हफ्ते ₹20 या ₹50 आवर्ती जमा में डालते थे, और एक बार जब यह ₹5,000 तक पहुंच गया, तो यह स्वचालित रूप से एक सावधि जमा बन गया। लोग छोटी रकम बचाने के मौके को महत्व देते हैं। ग्रामीण जमा बाज़ार बड़ा है, और हमने अभी तक इसमें से ज़्यादा पर कब्ज़ा नहीं किया है। मैं बैंक को किसी रणनीति की अनुशंसा नहीं कर सकता, लेकिन इसकी आवश्यकता है।
जीवन बीमा व्यवसाय के लिए आपकी क्या रणनीति है?
दो वर्षों में प्रीमियम आय तीन गुना हो गई है, लगभग ₹335 करोड़ से ₹1,000 करोड़, इसलिए अवसर बड़ा है। स्वास्थ्य बीमा बड़ा है. यह पूरे परिवार को तत्काल लाभ पहुंचाता है, जबकि जीवन बीमा दीर्घकालिक होता है। मैं सरकार द्वारा कंपोजिट लाइसेंस की अनुमति दिए जाने का इंतजार कर रहा हूं।