महाराष्ट्र स्थित ऑटो कंपोनेंट निर्माता एंड्योरेंस टेक्नोलॉजीज लिमिटेड विमानन, रक्षा और रोबोटिक्स में अवसरों का दोहन करने की योजना के साथ, अपने मुख्य ऑटोमोटिव व्यवसाय से आगे विस्तार करना चाह रहा है।
कंपनी का लक्ष्य इन क्षेत्रों में प्रवेश करने के लिए डाई कास्टिंग और एम्बेडेड इलेक्ट्रॉनिक्स में अपनी मौजूदा क्षमताओं का लाभ उठाना है, साथ ही रेलवे और अन्य गैर-ऑटोमोटिव अनुप्रयोगों में भी अवसर तलाशना है।
एंड्योरेंस टेक्नोलॉजीज के ग्रोथ एंड बिजनेस ट्रांसफॉर्मेशन प्रमुख आदित्य झावर ने कहा कि कंपनी को आने वाली तिमाही में रोबोटिक्स के लिए कुछ उत्पादों के व्यावसायीकरण की उम्मीद है और उसे रेलवे क्षेत्र के लिए सस्पेंशन उत्पादों के लिए मंजूरी मिल गई है। हालांकि कंपनी विमानन और रक्षा में संभावनाएं देखती है, लेकिन वह इस स्तर पर इन व्यवसायों के लिए कोई विशिष्ट राजस्व लक्ष्य निर्धारित नहीं कर रही है।
अपनी विविधीकरण योजनाओं के साथ-साथ, सहनशक्ति प्रौद्योगिकी घरेलू और निर्यात बाजारों में मजबूत मांग, नए ग्राहक कार्यक्रमों और ईवी लॉन्च के समर्थन से ऑटोमोटिव उद्योग का बेहतर प्रदर्शन जारी रहने की उम्मीद है।
कंपनी लगभग ₹1,100 करोड़ के निवेश से चार ग्रीनफ़ील्ड सुविधाएं भी बढ़ा रही है, जिनसे ₹2,700-3,000 करोड़ का चरम राजस्व उत्पन्न होने की उम्मीद है। प्रबंधन को उम्मीद है कि ये सुविधाएं FY28 से सकारात्मक योगदान देना शुरू कर देंगी।
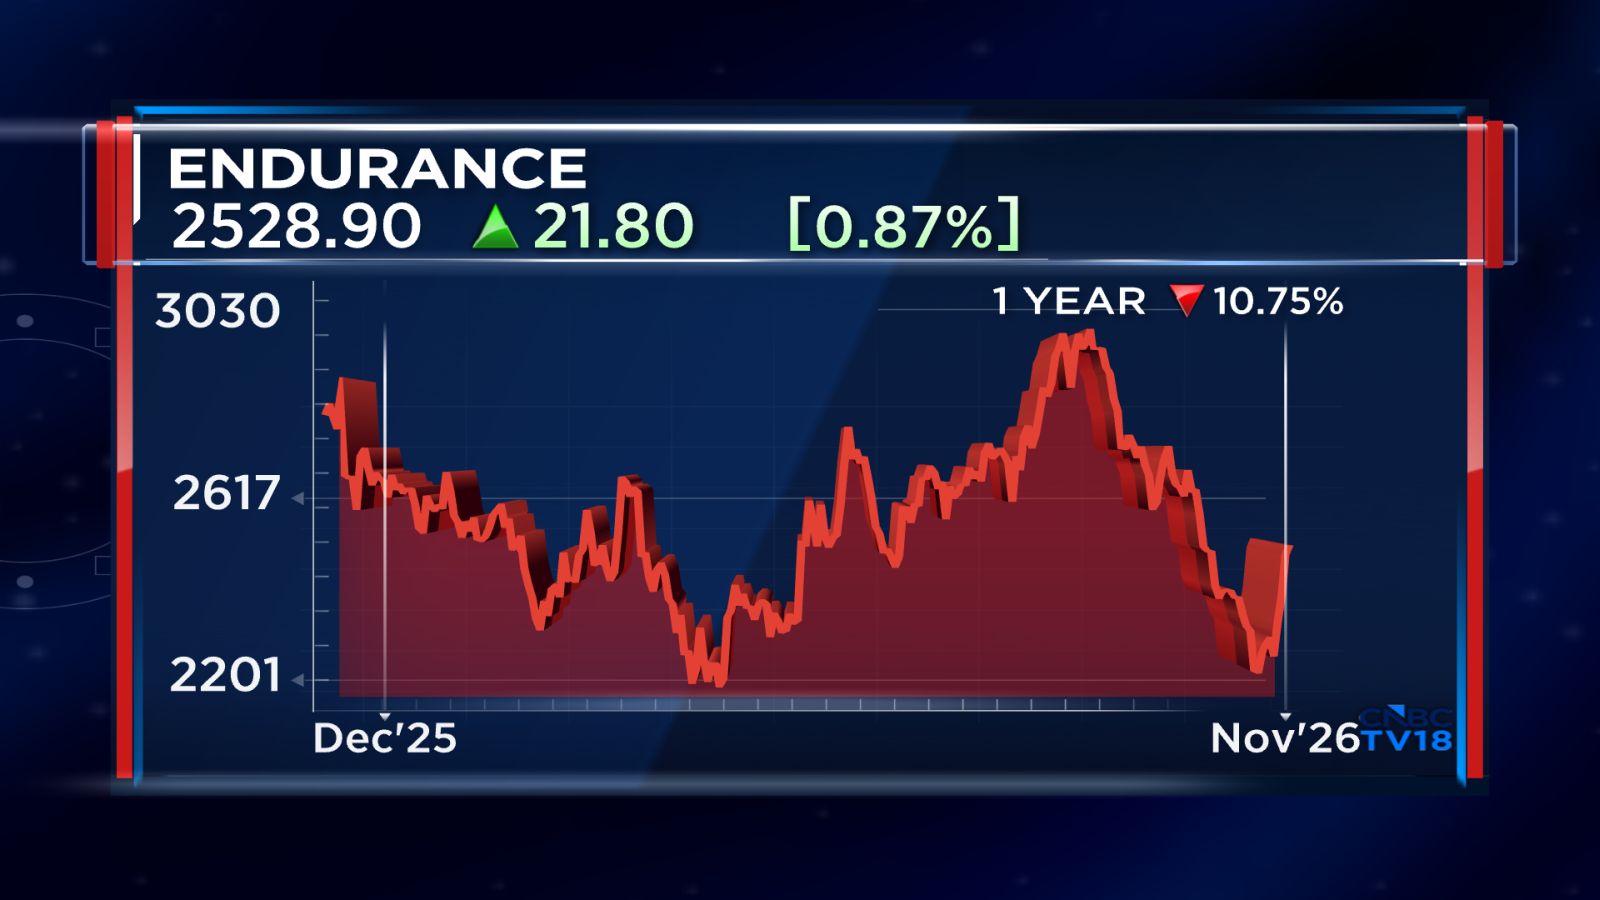
एनएसई पर सुबह 10:47 बजे स्टॉक ₹2,507.50 पर कारोबार कर रहा था और पिछले वर्ष की तुलना में इसमें 11% से अधिक की गिरावट आई है।
जुलाई-सितंबर 2026 (Q2FY27) में, सहनशक्ति प्रौद्योगिकी ₹4,811 करोड़ का राजस्व दर्ज किया गया, शुद्ध लाभ ₹274.3 करोड़ और मार्जिन 12.1% है।
यह साक्षात्कार की एक संपादित प्रतिलिपि है.
सवाल
भारतीय व्यापार मार्जिन पर लगभग 120 आधार अंकों का प्रभाव पड़ा। क्या आप हमें बता सकते हैं कि वर्तमान में इनपुट लागत कैसे चल रही है और ज़मीन पर मांग कैसे आकार ले रही है?
उत्तर:
पिछली कुछ तिमाहियों में कच्चे माल की टोकरी दबाव में रही। हालाँकि, जैसे ही हम Q3 में प्रवेश कर रहे हैं, हम कुछ नरमी देख रहे हैं। हमें उम्मीद है कि पिछली तिमाही की तुलना में कुल बास्केट लगभग 0.5% कम होगी। मूल्य निर्धारण के दृष्टिकोण से, ग्राहक धीरे-धीरे मूल्य वृद्धि को स्वीकार कर रहे हैं। उदाहरण के लिए, Q3 में, हमें पिछली तिमाही की तुलना में कुल मूल्य निर्धारण में लगभग 0.5% सुधार की उम्मीद है। ये सकारात्मक है. कच्चे माल की महंगाई के साथ-साथ रूपांतरण लागत पर ग्राहकों के साथ चर्चा जारी है। हमें उम्मीद है कि ये लाभ धीरे-धीरे तीसरी, चौथी तिमाही और अगले वित्तीय वर्ष की पहली तिमाही में मिलेंगे।
सवाल
आगे चलकर मिश्रित मार्जिन के लिए इसका क्या मतलब है? पिछली तिमाही में मार्जिन घटकर लगभग 12-12.5% रह गया था। कीमतों में बढ़ोतरी और कच्चे माल की लागत में कुछ नरमी को देखते हुए, आपका मार्जिन दृष्टिकोण क्या है? इसके अलावा, भारतीय कारोबार, जो आपके राजस्व में सबसे बड़ा योगदानकर्ता है, में आप उद्योग से आगे निकल गए हैं। जबकि उद्योग लगभग 20% बढ़ गया है, आपकी वृद्धि 40% के करीब रही है। क्या आपको उम्मीद है कि यह बेहतर प्रदर्शन जारी रहेगा?
उत्तर:
मार्जिन पर, जैसा कि मैंने उल्लेख किया है, हम मूल्य निर्धारण में 0.5% सुधार की उम्मीद करते हैं, जबकि कमोडिटी बास्केट में 0.5% की नरमी की संभावना है। दोनों ही भारत के कारोबार के लिए सकारात्मक हैं। हमने भारत में लगभग 10.5% का मार्जिन बताया है, और संकेत बताते हैं कि यहां से चीजों में सुधार होना चाहिए। एक महत्वपूर्ण बिंदु जिसे मैं उजागर करना चाहूंगा वह यह है कि हमारे पास चार बड़ी ग्रीनफील्ड सुविधाएं स्ट्रीम पर आ रही हैं। इन सुविधाओं के लिए कुल पूंजी व्यय लगभग ₹1,100 करोड़ है, और हमें अगली कुछ तिमाहियों में राजस्व में अच्छी वृद्धि की उम्मीद है। जैसा कि आप समझेंगे, नई सुविधाओं में प्रारंभिक रैंप-अप लागत शामिल होती है। हमारे विश्लेषण के आधार पर, इन सुविधाओं का पीबीटी पर लगभग 0.5% का नकारात्मक प्रभाव पड़ा है। हम उम्मीद करते हैं कि यह मार्जिन ड्रैग क्रमिक रूप से कम हो जाएगा। हमारा मानना है कि FY28 तक ये सुविधाएं सकारात्मक योगदान देना शुरू कर देंगी, जिससे मार्जिन को भी सपोर्ट मिलेगा। मांग की बात करें तो दूसरी तिमाही में वृद्धि बहुत मजबूत रही। हमें उद्योग की प्रतिकूल परिस्थितियों से लाभ हुआ, जबकि कमोडिटी मूल्य मुद्रास्फीति ने भी विकास में योगदान दिया। एक अन्य कारक कई ग्राहकों से नए ऑर्डरों का बढ़ना है। इसमें दोपहिया वाहन OEM शामिल हैं, जहां हमारी पहुंच अपेक्षाकृत कम है, साथ ही चार पहिया वाहनों में नए ऑर्डर का निष्पादन भी शामिल है। परिणामस्वरूप, मांग की गति मजबूत बनी हुई है। भविष्य को देखते हुए, हमें ग्राहकों से मिल रहे फीडबैक के आधार पर उम्मीद है कि निकट अवधि में मांग काफी अच्छी रहेगी। घरेलू मांग, निर्यात, ईवी और प्रीमियम मोटरसाइकिलें सभी काफी अच्छा प्रदर्शन कर रहे हैं। हमें उम्मीद है कि हम बाजार से बेहतर प्रदर्शन जारी रखेंगे। FY28 में, कई नई सुविधाएं स्ट्रीम पर आएंगी, जबकि नए EV मॉडल और निर्यात कार्यक्रम भी योगदान देना शुरू कर देंगे। इसलिए हमारा मानना है कि हमारा बेहतर प्रदर्शन जारी रहना चाहिए। कोई विशिष्ट संख्या बताना कठिन है। 40% वृद्धि को कमोडिटी मूल्य मुद्रास्फीति से भी लाभ हुआ, इसलिए मैं किसी विशेष विकास आंकड़े के लिए प्रतिबद्ध नहीं होना चाहूंगा। हालाँकि, हमें उम्मीद है कि बेहतर प्रदर्शन जारी रहेगा।
सवाल
क्या उद्योग की लगभग 1.8-2.5 गुना वृद्धि मानना उचित होगा, या यह इससे भी अधिक हो सकता है?
उत्तर:
इस पर नंबर डालना मुश्किल है. कई नई सुविधाएं स्ट्रीम पर आ रही हैं, और आपको FY28 के साथ-साथ FY29 में उनका लाभ दिखना शुरू हो जाएगा।
सवाल
आपने इन नई सुविधाओं के लिए ₹1,100 करोड़ के पूंजीगत व्यय की रूपरेखा तैयार की है। आप अपने जैसे व्यवसाय में आम तौर पर किस प्रकार का परिसंपत्ति कारोबार देखते हैं? इन क्षमताओं के साथ, चरम राजस्व क्षमता क्या है?
उत्तर:
चार सुविधाएं, जिनके लिए हम लगभग ₹1,100 करोड़ का पूंजी व्यय कर रहे हैं, उनसे लगभग ₹2,700-3,000 करोड़ का राजस्व उत्पन्न होने की उम्मीद है। उत्पाद श्रेणियों में संपत्ति का कारोबार काफी भिन्न होता है। हम जिन श्रेणियों में प्रवेश कर रहे हैं उनमें से कुछ में यह तीन से चार गुना हो सकती है, जबकि अन्य में यह लगभग 2.5 गुना हो सकती है। मिश्रित आधार पर, ₹1,100 करोड़ के निवेश से हमें लगभग ₹2,700 करोड़ का राजस्व उत्पन्न करने में मदद मिलेगी।
सवाल
मैक्सवेल एनर्जी सिस्टम्स की बात करें, जो अपेक्षाकृत कम आधार से लाभदायक हो गया है, तो आपके पास लगभग ₹250 करोड़ के ऑर्डर भी हैं। इसकी चरम राजस्व क्षमता क्या है और आप इसे कब हासिल करने की उम्मीद करते हैं? इससे भी महत्वपूर्ण बात यह है कि अब जब EBITDA सकारात्मक हो गया है, तो हम और कितने मार्जिन विस्तार की उम्मीद कर सकते हैं?
उत्तर:
मैं इस बात पर जोर देना चाहूंगा कि मैक्सवेल को एक एकीकृत व्यवसाय के हिस्से के रूप में देखा जाना चाहिए। मैक्सवेल ने हमें एम्बेडेड इलेक्ट्रॉनिक्स में क्षमताएं प्रदान की हैं, जो बैटरी प्रबंधन प्रणाली (बीएमएस) व्यवसाय को सुरक्षित करने के लिए एक महत्वपूर्ण प्रवर्तक है। यह हमें समय के साथ चार पहिया वाहन डाई कास्टिंग और अन्य उत्पाद श्रेणियों में प्रवेश करने में भी मदद करेगा। हम मैक्सवेल के लिए निर्धारित लक्ष्यों से पहले ही आगे हैं, और भारत में दोपहिया और तिपहिया वाहनों, निर्यात और यहां तक कि गैर-ऑटोमोटिव अनुप्रयोगों में मांग में बढ़ोतरी देखना उत्साहजनक है। हमें उम्मीद है कि मैक्सवेल की विकास गति बहुत मजबूत होगी। प्रारंभ में, विकास को बीएमएस द्वारा संचालित किया जाएगा, लेकिन हम दोपहिया वाहनों के लिए एबीएस और चार पहिया वाहनों के लिए ब्रेकिंग समाधान सहित एम्बेडेड इलेक्ट्रॉनिक्स के अन्य क्षेत्रों में प्रवेश करने के लिए इन क्षमताओं का भी लाभ उठा रहे हैं। यह एम्बेडेड इलेक्ट्रॉनिक्स में क्षमताएं बनाने के हमारे व्यापक प्रयास का हिस्सा है। मार्जिन के नजरिए से, हमारा मानना है कि जैसे-जैसे राजस्व की गति बढ़ती है, मैक्सवेल मध्यम अवधि में दोहरे अंकों का मार्जिन हासिल कर सकता है।
सवाल
भारतीय व्यवसाय में, दोपहिया वाहन आपके राजस्व का बड़ा हिस्सा हैं, है न?
उत्तर:
फिलहाल यही स्थिति है, लेकिन हमने तिपहिया वाहनों और गैर-ऑटोमोटिव अनुप्रयोगों के लिए उत्पादों का निर्यात पहले ही शुरू कर दिया है।
सवाल
आप इस राजस्व मिश्रण को समय के साथ कैसे विकसित होते हुए देखते हैं? क्या आप रक्षा, एयरोस्पेस और अन्य क्षेत्रों में भी अवसर देख रहे हैं जहां आप उपस्थिति स्थापित कर सकते हैं और धीरे-धीरे विस्तार कर सकते हैं?
उत्तर:
मैं इस बात पर प्रकाश डालना चाहूंगा कि हमने दोपहिया वाहनों में अपना व्यवसाय कैसे बनाया है। हमने डाई कास्टिंग से शुरुआत की और बाद में चार पहिया वाहन क्षेत्र में प्रवेश करने से पहले सस्पेंशन, ट्रांसमिशन और ब्रेक में विस्तार किया। हमने पूंजीगत व्यय में वृद्धि और एक मजबूत बैलेंस शीट बनाए रखने के साथ-साथ मुक्त नकदी प्रवाह सृजन के लगातार ट्रैक रिकॉर्ड को बनाए रखते हुए इसे हासिल किया है। हम विविधीकरण को बढ़ावा देने के लिए इस विशेषज्ञता और अपनी मजबूत बैलेंस शीट का उपयोग करने का इरादा रखते हैं। इसमें गैर-ऑटोमोटिव अनुप्रयोग शामिल हैं, जहां हम डाई कास्टिंग और एम्बेडेड इलेक्ट्रॉनिक्स में अपनी मुख्य क्षमताओं का लाभ उठा रहे हैं। विमानन और रक्षा भी इसी रणनीति का हिस्सा हैं. हम कई उद्योग अनुकूल परिस्थितियां देख रहे हैं जो विकसित बाजारों से भारत जैसी उभरती अर्थव्यवस्थाओं की ओर आपूर्ति श्रृंखलाओं में बदलाव का समर्थन कर सकते हैं। इसलिए विमानन और रक्षा हमारी विविधीकरण योजनाओं के लिए लक्षित क्षेत्रों में से हैं।
सवाल
आप अपने राजस्व में इन नए कार्यक्षेत्रों के किस अनुपात में योगदान की उम्मीद करते हैं?
उत्तर:
हम इस स्तर पर इस पर कोई संख्या नहीं डालना चाहते। ऐसे कई अवसर हैं जिन्हें हम तलाश रहे हैं। उदाहरण के लिए, हम अगली तिमाही में रोबोटिक्स के लिए कुछ उत्पादों के व्यावसायीकरण की उम्मीद करते हैं। यह एक अन्य गैर-ऑटोमोटिव एप्लिकेशन है। हमें रेलवे क्षेत्र के लिए निलंबन उत्पादों की भी मंजूरी मिली है, जो विविधीकरण का एक और क्षेत्र है। अगली कुछ तिमाहियों में, हम अधिक अवसरों का मूल्यांकन करेंगे और उन क्षेत्रों की पहचान करेंगे जहां हम विस्तार कर सकते हैं। इस स्तर पर, हम एक विशिष्ट राजस्व लक्ष्य निर्धारित करके खुद को सीमित नहीं करना चाहते हैं।
एंड्योरेंस टेक्नोलॉजीज का वर्तमान बाजार पूंजीकरण ₹35,250.11 करोड़ है।
साथ में दिया गया वीडियो देखें

एंड्योरेंस टेक्नोलॉजीज की नजर ऑटो व्यवसाय से परे विमानन, रक्षा और रोबोटिक्स में विकास पर है
Q2 परिणामों पर अधिक अपडेट के लिए हमारे लाइव ब्लॉग का अनुसरण करें