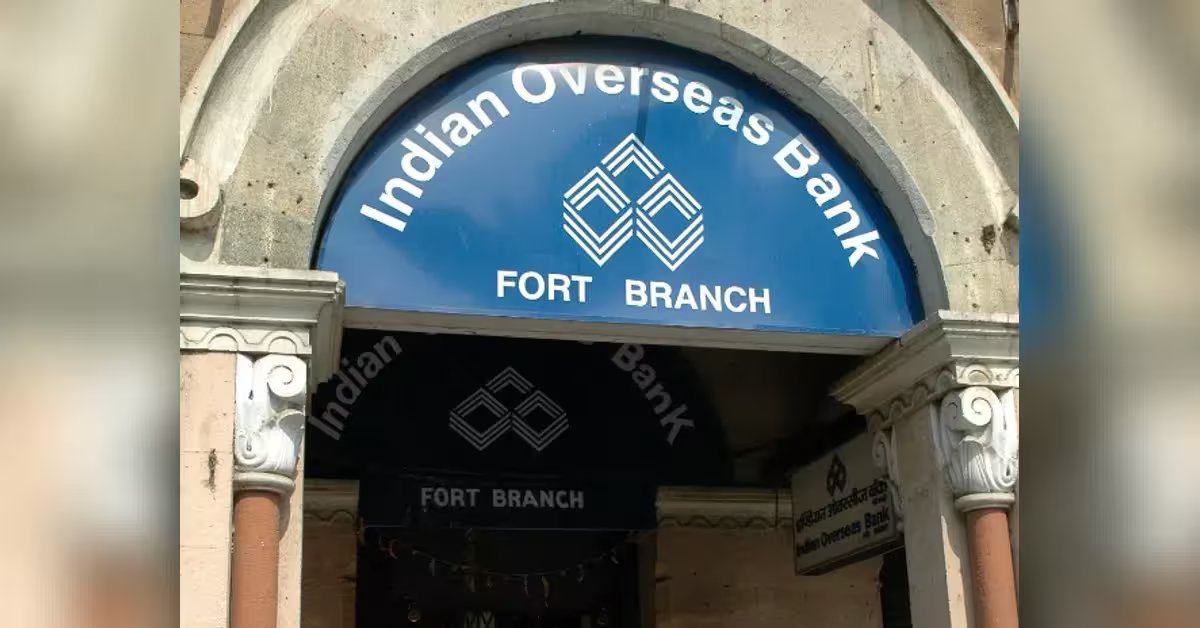
ब्याज आय में वृद्धि और संपत्ति की गुणवत्ता में सुधार के कारण, चेन्नई स्थित इंडियन ओवरसीज बैंक (आईओबी) ने वित्त वर्ष 27 की दूसरी तिमाही के दौरान शुद्ध लाभ में 56 प्रतिशत की वृद्धि के साथ ₹1,963 करोड़ की वृद्धि दर्ज की, जो कि वित्त वर्ष 26 की जुलाई-सितंबर तिमाही के दौरान ₹1,259 करोड़ से अधिक है।
इस दौरान बैंक की कुल आय 13 प्रतिशत बढ़कर ₹10,428 करोड़ हो गई। वित्त वर्ष 27 की दूसरी तिमाही में बैंक की ब्याज आय 17 प्रतिशत बढ़कर ₹9,201 करोड़ हो गई, जबकि पिछले वर्ष की समान अवधि में यह ₹7,851 करोड़ थी। आईओबी के प्रबंध निदेशक और मुख्य कार्यकारी अजय कुमार श्रीवास्तव ने कहा, “तिमाही के दौरान हमारी शुद्ध ब्याज आय में 26 प्रतिशत की वृद्धि हुई। हमारी संपत्ति की गुणवत्ता भी अच्छी थी, और हमारी फिसलन प्रणाली में सबसे कम में से एक है।”
तिमाही के लिए शुद्ध ब्याज आय (एनआईआई) 26.4 प्रतिशत बढ़कर ₹3,867 करोड़ हो गई, जो एक साल पहले की अवधि में ₹3,059.3 करोड़ थी। श्रीवास्तव ने कहा, “परिसंपत्ति गुणवत्ता के मोर्चे पर, स्लिपेज अनुपात 0.07 प्रतिशत के साथ 240 करोड़ रुपये पर नियंत्रण में रहा, जो बैंकिंग प्रणाली में सबसे कम में से एक है। हमने इसे लगातार इस स्तर पर बनाए रखा है।”
बैंक का सकल गैर-निष्पादित परिसंपत्ति (एनपीए) अनुपात साल-दर-साल 64 आधार अंक (बीपीएस) घटकर 1.19 प्रतिशत हो गया, और शुद्ध एनपीए अनुपात 12 बीपीएस गिरकर 0.16 प्रतिशत हो गया। क्रेडिट लागत भी सालाना आधार पर 1 बीपी घटकर 0.17 प्रतिशत रह गई। तिमाही के दौरान एनपीए वसूली ₹647 करोड़ रही, जो तिमाही फिसलन का 2.95 गुना थी। पूंजी और जोखिम-भारित परिसंपत्ति अनुपात (सीआरएआर) सालाना आधार पर 66 बीपीएस बढ़कर 18.60 प्रतिशत हो गया। परिसंपत्तियों पर रिटर्न (आरओए) पिछले वर्ष के 1.20 प्रतिशत से बढ़कर 1.53 प्रतिशत हो गया, जो 33 बीपीएस की वृद्धि है। इक्विटी पर रिटर्न (आरओई) 19.95 प्रतिशत से बढ़कर 24.58 प्रतिशत हो गया, जो 463 बीपीएस की वृद्धि है।
बैंक की कुल जमा राशि 20.16 प्रतिशत बढ़कर ₹3.39 ट्रिलियन से ₹4.07 ट्रिलियन हो गई। चालू खाता बचत खाता (CASA) जमा भी सालाना 20.73 प्रतिशत बढ़कर ₹1.65 ट्रिलियन हो गया, जबकि घरेलू CASA अनुपात 13 बीपीएस सालाना सुधार के साथ 41.14 प्रतिशत हो गया। वित्त वर्ष 27 की दूसरी तिमाही में अग्रिम राशि ₹3.45 ट्रिलियन रही, जो पिछले वर्ष के ₹2.77 ट्रिलियन से 24.35 प्रतिशत की वृद्धि दर्ज करती है।
श्रीवास्तव ने कहा कि, प्रारंभिक गणना के आधार पर, आईओबी को अपेक्षित क्रेडिट हानि (ईसीएल) ढांचे के तहत लगभग ₹2,600-2,800 करोड़ के अतिरिक्त प्रावधानों की आवश्यकता होगी। उन्होंने कहा, “हमने पहले ही लगभग 2,700 करोड़ रुपये के ईसीएल प्रावधान बनाए हैं। इसलिए, वर्तमान में परिकल्पित आवश्यकता का 100 प्रतिशत भविष्योन्मुखी ईसीएल प्रावधानों के रूप में बैलेंस शीट में पहले ही प्रदान किया जा चुका है।”
उन्होंने कहा कि बैंक का स्वर्ण ऋण पोर्टफोलियो अच्छा प्रदर्शन कर रहा है और इसने प्रतिस्पर्धी ब्याज दरों पर समाज के विभिन्न वर्गों की आवश्यकताओं को पूरा करने के लिए कई योजनाएं तैयार की हैं। उन्होंने कहा, “हमारा आभूषण ऋण पोर्टफोलियो बहुत मजबूत है। हमारे पास लगभग 1.36 ट्रिलियन रुपये का बकाया आभूषण ऋण है। यह एक बहुत ही स्वस्थ पोर्टफोलियो है, जिसमें तनाव का कोई संकेत नहीं है। हम लगभग 60-62 प्रतिशत का ऋण-से-मूल्य (एलटीवी) अनुपात बनाए रखते हैं, जो मूल्य भिन्नता में पर्याप्त रूप से कारक है।”