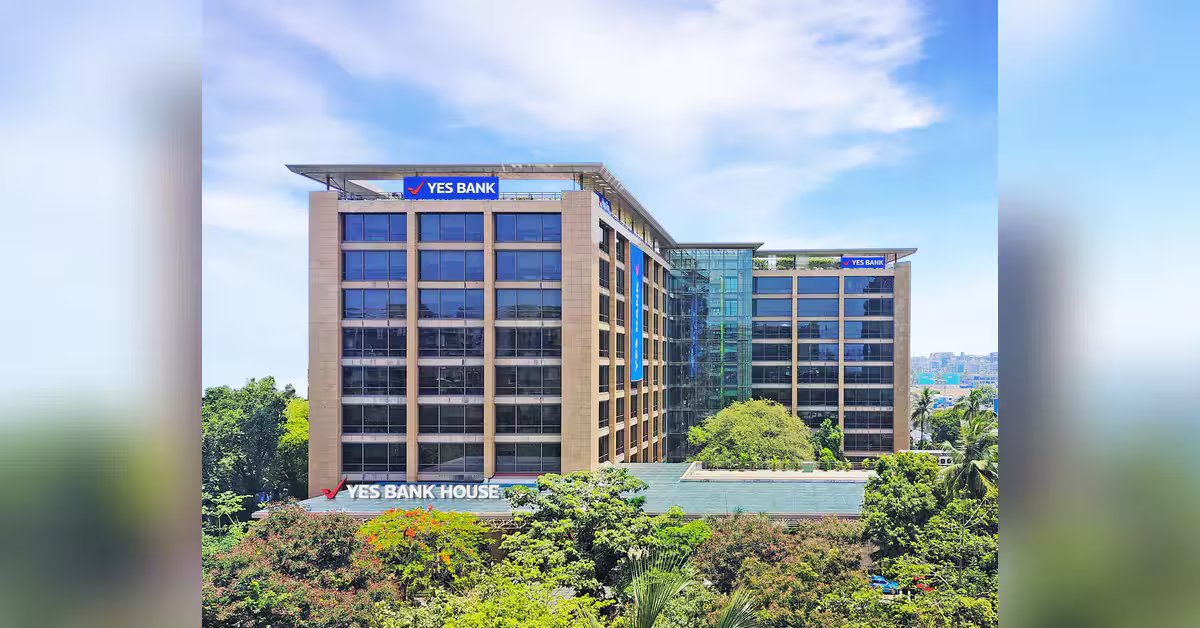
भले ही यस बैंक का सामान्य इक्विटी टियर 1 (सीईटी1) अनुपात प्रो फॉर्मा के आधार पर लगभग 11.4 प्रतिशत तक गिर जाता है, एक बार इसके ₹8,415 करोड़ के अतिरिक्त टियर 1 (एटी1) बांड बहाल हो जाते हैं, ऋणदाता को तुरंत पूंजी जुटाने की ज़रूरत नहीं है क्योंकि उसके पास अन्य विकल्प हैं, मुख्य वित्तीय अधिकारी निरंजन बनोदकर ने सोमवार को बैंक की कमाई के बाद विश्लेषक कॉल के दौरान कहा।
30 सितंबर 2026 तक बैंक का CET1 अनुपात 13.7 प्रतिशत था, जबकि जून के अंत में यह 14 प्रतिशत था। सितंबर के अंत में समग्र पूंजी पर्याप्तता अनुपात 14.5 प्रतिशत था, जबकि जून के अंत में यह 15.1 प्रतिशत था।
15 अक्टूबर को सुप्रीम कोर्ट ने मार्च 2020 के राइट-डाउन को रद्द करते हुए बॉम्बे हाई कोर्ट के फैसले को बरकरार रखा। इसने बैंक, प्रशासक, भारतीय रिजर्व बैंक और भारतीय संघ द्वारा दायर अपीलों को खारिज कर दिया। प्रबंध निदेशक और मुख्य कार्यकारी अधिकारी विनय टोंसे ने कहा कि, 30 सितंबर तक, मूलधन को बहाल करने से मुनाफे सहित सीईटी1 पर लगभग 240 आधार अंकों का प्रो फॉर्मा प्रभाव पड़ेगा। बैंक का कुल टियर 1 अनुपात 13.7 प्रतिशत के आसपास रहने की उम्मीद है।
बानोडकर ने 11-11.5 प्रतिशत के सीईटी1 अनुपात को “आदर्श नहीं” बताया और कहा कि नियामक चाहे कुछ भी कहे, बैंक अधिक आरामदायक पूंजी स्तर चाहेगा। हालांकि, उन्होंने कहा कि बैंक के पास बफर और आस्थगित कर परिसंपत्तियों का लाभ है, और पूंजी अभी जुटानी है या बाद में यह एक व्यावसायिक मूल्यांकन है। उन्होंने कहा कि एक सुरक्षा रसीद पोर्टफोलियो, जिसका अंकित मूल्य लगभग ₹1,500 करोड़ और शुद्ध संपत्ति मूल्य (एनएवी) लगभग ₹2,000 करोड़ है, लेकिन शून्य वहन मूल्य, पूंजी को अनलॉक करने का एक और लीवर है।
अपनी विश्लेषक प्रस्तुति में, बैंक ने कहा कि उसकी पूंजी की स्थिति न्यूनतम नियामक आवश्यकताओं से काफी ऊपर बनी हुई है और वह भविष्य के विकास का समर्थन करने और साथियों के साथ पूंजी के स्तर को उत्तरोत्तर संरेखित करने के लिए अपने पूंजी बफ़र्स को और मजबूत करने के लिए विभिन्न विकल्पों का मूल्यांकन कर रहा है।
बानोडकर ने कहा, पुनर्स्थापन बैलेंस शीट में रिजर्व से उधार में बदलाव है, जिसमें कोई पुनर्भुगतान नहीं है और कोई नकदी बहिर्वाह नहीं है। उन्होंने कहा, बहाली का समय और किसी भी कूपन भुगतान का मूल्यांकन किया जा रहा है और बैंक सूचना ज्ञापन द्वारा निर्देशित होगा। ऋणदाता अपने वकील और सलाहकारों के साथ कानूनी विकल्पों की भी समीक्षा कर रहा है।
बानोडकर ने कहा कि दो रेटिंग एजेंसियों, एक अंतरराष्ट्रीय और एक घरेलू, ने फैसले को क्रेडिट-तटस्थ घटना बताया है। उन्होंने कहा कि बैंक पूंजी का उपभोग किए बिना लगभग 11 प्रतिशत की वृद्धि कर सकता है, और जोखिम-भारित परिसंपत्तियों में 15 प्रतिशत की वृद्धि सीईटी1 के लगभग 30-40 आधार अंकों का उपयोग करेगी।
सितंबर में समाप्त तिमाही के लिए, शुद्ध ब्याज आय और कम प्रावधानों में तेज वृद्धि के कारण, यस बैंक ने साल-दर-साल स्टैंडअलोन शुद्ध लाभ में 65 प्रतिशत की वृद्धि दर्ज की, जो वित्त वर्ष 27 की दूसरी तिमाही में ₹1,080 करोड़ था, जबकि एक साल पहले की अवधि में यह ₹654 करोड़ था। क्रमिक रूप से, Q1FY27 में शुद्ध लाभ ₹1,071 करोड़ से 0.8 प्रतिशत बढ़ गया। FY27 की पहली छमाही के लिए, शुद्ध लाभ ₹1,456 करोड़ से 47.8 प्रतिशत बढ़कर ₹2,151 करोड़ हो गया।