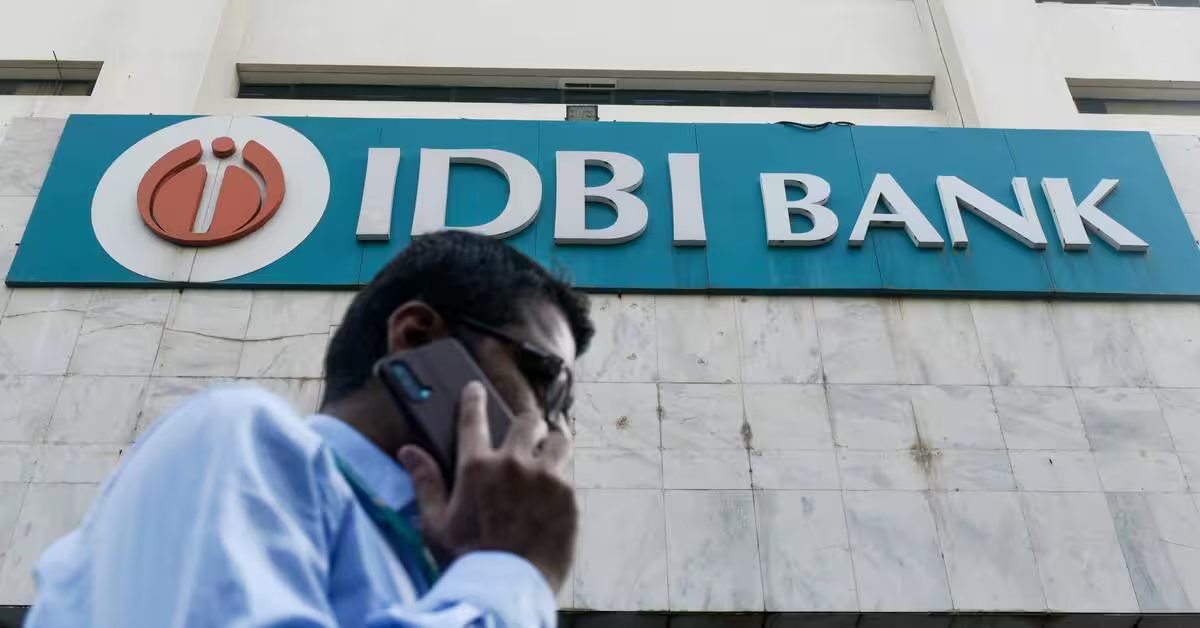
फेयरफैक्स फाइनेंशियल होल्डिंग्स समर्थित इकाई को आईडीबीआई बैंक में नियंत्रण हिस्सेदारी बेचने के लिए बुधवार को सरकार की मंजूरी ऋणदाता के स्वामित्व में एक बड़े बदलाव का प्रतीक है, लेकिन ग्राहकों को केवल इसलिए अपने खाते बंद करने, जमा राशि निकालने या ऋण भुगतान में बदलाव करने की आवश्यकता नहीं है क्योंकि लेनदेन को मंजूरी दे दी गई है।

आर्थिक मामलों की कैबिनेट समिति (सीसीईए) ने 14 अक्टूबर को आईडीबीआई बैंक में 60.72% हिस्सेदारी ₹52,878 करोड़ में बेचने को मंजूरी दे दी। हिस्सेदारी में 30.48% भारत सरकार के पास और 30.24% भारतीय जीवन बीमा निगम (LIC) के पास है। लेन-देन के बाद, सरकार को बैंक का 15% और एलआईसी को 19% हिस्सा अपने पास रखने की उम्मीद है। वित्त मंत्रालय की घोषणा के अनुसार, यह सौदा आवश्यक नियामक और पूर्ण प्रक्रियाओं के अधीन है।
क्या आपके बचत खाते और सावधि जमा सुरक्षित हैं?
नियंत्रित हिस्सेदारी की बिक्री, अपने आप में, मौजूदा बचत खाते, चालू खाते या सावधि जमा को रद्द नहीं करती है। ग्राहकों को केवल इसलिए अपने खाते बंद करने की आवश्यकता नहीं है क्योंकि बैंक स्वामित्व बदल रहा है।
ग्राहकों के लिए, स्वामित्व परिवर्तन का तत्काल प्रभाव सीमित होने की उम्मीद है। बैंक ऑफ बड़ौदा के मुख्य अर्थशास्त्री मदन सबनवीस ने कहा कि यह जमाकर्ताओं और उधारकर्ताओं के लिए “हमेशा की तरह व्यवसाय” होगा, जबकि लेनदेन के बाद बैंक का मानव-संसाधन प्रबंधन विकसित हो सकता है। विश्लेषकों का कहना है कि अधिग्रहण से फेयरफैक्स को एक व्यापक शाखा नेटवर्क, एक बड़ा जमा आधार और ऋण देने का विस्तार करने की अधिक गुंजाइश मिल सकती है। हालाँकि, जमा दरों, ऋण मूल्य निर्धारण, शाखाओं या डिजिटल सेवाओं में कोई भी बदलाव लेनदेन पूरा होने के बाद बैंक के निर्णयों पर निर्भर करेगा।
जैसा कि सरकार की लेनदेन घोषणा में कहा गया है, आईडीबीआई बैंक भारतीय रिजर्व बैंक (आरबीआई) द्वारा विनियमित एक अनुसूचित वाणिज्यिक बैंक बना हुआ है।
योग्य जमाएँ जमा बीमा और क्रेडिट गारंटी निगम (डीआईसीजीसी) ढांचे के अंतर्गत आती रहती हैं। समान अधिकार और क्षमता में रखी गई जमा राशि के लिए बीमा सीमा मूलधन और ब्याज सहित प्रति बैंक प्रति जमाकर्ता 5 लाख रुपये है। यह सीमा एक ही बैंक के पात्र बचत, चालू, सावधि और आवर्ती जमा खातों पर लागू होती है; यह प्रत्येक व्यक्तिगत खाते के लिए ₹5 लाख नहीं है।
डीआईसीजीसी अपने आधिकारिक एफएक्यू और जमा बीमा गाइड में नियमों की व्याख्या करता है।
₹5 लाख से अधिक जमा वाले ग्राहकों को यह समझना चाहिए कि यह वैधानिक जमा-बीमा सीमा है, यह गारंटी नहीं है कि इससे ऊपर की प्रत्येक राशि हर परिस्थिति में सुरक्षित रहेगी।
क्या सावधि जमा की ब्याज दरें बदलेंगी?
केवल इसलिए कि बैंक के शेयर बेचे जा रहे हैं, मौजूदा सावधि जमा की अनुबंधित ब्याज दर में कोई स्वचालित परिवर्तन नहीं होता है। ग्राहकों को अपनी जमा राशि की शर्तों का उल्लेख करना जारी रखना चाहिए।
नई सावधि जमा या नवीनीकरण पर दी जाने वाली दरें भविष्य में बदल सकती हैं क्योंकि बैंक अपनी फंडिंग आवश्यकताओं, प्रतिस्पर्धा और व्यावसायिक रणनीति की समीक्षा करता है। हालाँकि, सरकार की लेनदेन घोषणा में आईडीबीआई बैंक की जमा दरों में कोई बदलाव नहीं बताया गया है।
जिन ग्राहकों की सावधि जमा परिपक्वता के करीब है, उन्हें नवीनीकरण से पहले बैंक की नवीनतम दरों की तुलना करनी चाहिए। मौजूदा जमा को तोड़ने से पहले उन्हें समय से पहले निकासी पर लगने वाले जुर्माने की भी जांच करनी चाहिए।
मौजूदा ऋणों और ईएमआई का क्या होगा?
मौजूदा गृह ऋण, व्यक्तिगत ऋण, वाहन ऋण और अन्य क्रेडिट समझौते स्वचालित रूप से नहीं बदलते क्योंकि बैंक का स्वामित्व बदल जाता है।
उधारकर्ताओं को अपने मौजूदा ऋण समझौतों के अनुसार अपनी ईएमआई का भुगतान जारी रखना चाहिए। शेयरधारिता में परिवर्तन, अपने आप में, पुनर्भुगतान अनुसूची में परिवर्तन नहीं करता है या उधारकर्ता के दायित्वों को समाप्त नहीं करता है।
फ्लोटिंग-रेट ऋणों के लिए, ब्याज दरें अभी भी ऋण समझौते, लागू बेंचमार्क और रीसेट शेड्यूल के अनुसार बदल सकती हैं। ऐसे परिवर्तनों को निजीकरण प्रक्रिया के स्वचालित परिणाम के साथ भ्रमित नहीं किया जाना चाहिए।
ग्राहकों को आधिकारिक भुगतान चैनलों का उपयोग जारी रखना चाहिए और अपने ऋण खातों में बदलाव के बारे में किसी भी संचार को सीधे बैंक से सत्यापित करना चाहिए।
क्या शाखाएँ, ग्राहक सेवा या डिजिटल बैंकिंग बदल सकती हैं?
एक नया नियंत्रित शेयरधारक अंततः आईडीबीआई बैंक की व्यावसायिक रणनीति, प्रौद्योगिकी निवेश, उत्पाद पेशकश, शाखा नेटवर्क और ग्राहक-सेवा संचालन की समीक्षा कर सकता है। ये परिवर्तन के संभावित क्षेत्र हैं, लेन-देन के हिस्से के रूप में घोषित तत्काल परिवर्तनों की पुष्टि नहीं की गई है।
सरकार ने अपनी आधिकारिक घोषणा में शाखा बंद करने, नए डिजिटल प्लेटफ़ॉर्म या संशोधित बैंकिंग उत्पादों की घोषणा करने वाली ग्राहक-सामना वाली संक्रमण योजना निर्दिष्ट नहीं की है।
इसलिए ग्राहकों को अपनी मौजूदा शाखाओं, एटीएम, मोबाइल बैंकिंग और इंटरनेट बैंकिंग सेवाओं का उपयोग जारी रखना चाहिए जब तक कि आईडीबीआई बैंक अन्यथा घोषणा न करे।
उन्हें उन अनचाहे संदेशों से भी सावधान रहना चाहिए जो दावा करते हैं कि बिक्री के लिए उन्हें खाता विवरण अपडेट करने, धन हस्तांतरित करने या पासवर्ड और वन-टाइम पासवर्ड (ओटीपी) का खुलासा करने की आवश्यकता है।
क्या आईडीबीआई बैंक अपना नाम बदलेगा?
स्वीकृत लेनदेन स्वामित्व और प्रबंधन नियंत्रण में बदलाव से संबंधित है। इसमें ग्राहकों को स्वचालित रूप से नए खाते खोलने या नए बैंकिंग क्रेडेंशियल प्राप्त करने की आवश्यकता नहीं होती है।
बैंक के नाम, ब्रांडिंग या खाता-सेवा व्यवस्था में भविष्य में किसी भी बदलाव के बारे में आधिकारिक चैनलों के माध्यम से सूचित करना होगा। ग्राहकों को उन असत्यापित संदेशों पर कार्रवाई नहीं करनी चाहिए जो दावा करते हैं कि निजीकरण के लिए उन्हें धन हस्तांतरित करने या गोपनीय बैंकिंग जानकारी साझा करने की आवश्यकता है।
क्या ग्राहकों को बेहतर बैंकिंग सेवाएं मिलेंगी?
यह इस पर निर्भर करेगा कि लेनदेन पूरा होने के बाद नया मालिक बैंक का प्रबंधन कैसे करता है। स्वामित्व में बदलाव से प्रौद्योगिकी में निवेश, बेहतर ग्राहक सेवा और बैंक की उधार और जमा रणनीति में बदलाव के अवसर पैदा हो सकते हैं। ये संभावित परिणाम हैं, गारंटीशुदा लाभ नहीं।
ग्राहकों के लिए, जो उपाय सबसे ज्यादा मायने रखेंगे, वे हैं डिजिटल सेवाओं की विश्वसनीयता, शाखा पहुंच, जमा दरें, ऋण मूल्य निर्धारण और शिकायत निवारण।
सरकार और एलआईसी की शेष हिस्सेदारी का क्या होगा?
बिक्री के बाद, सरकार को 15% हिस्सेदारी और एलआईसी को 19% हिस्सेदारी बरकरार रखने की उम्मीद है, जिससे उनके पास 34% की संयुक्त हिस्सेदारी रह जाएगी।
सरकार ने निर्धारित प्रक्रिया के अनुसार खुले बाजार के माध्यम से अपनी शेष हिस्सेदारी बेचने पर विचार करने के लिए एक तंत्र को भी अधिकृत किया है। लेन-देन पर वित्त मंत्रालय के अक्सर पूछे जाने वाले प्रश्नों के अनुसार, एलआईसी अपनी आंतरिक प्रक्रियाओं और लागू नियामक निर्देशों के अधीन अपनी शेष हिस्सेदारी का प्रबंधन कर सकती है।
अंतर महत्वपूर्ण है: आईडीबीआई बैंक निजी नियंत्रण की ओर बढ़ रहा है, लेकिन सरकार और एलआईसी को इस लेनदेन के हिस्से के रूप में अपनी शेयरधारिता से पूरी तरह बाहर निकलने की उम्मीद नहीं है।
आईडीबीआई बैंक के ग्राहकों को अब क्या करना चाहिए?
जमाकर्ता: सावधि जमा की परिपक्वता तिथियां और शर्तें जांचें। याद रखें कि पात्रता नियमों के अधीन, DICGC सुरक्षा प्रति बैंक प्रति जमाकर्ता ₹5 लाख तक सीमित है।
उधारकर्ता: निर्धारित समय के अनुसार ईएमआई का भुगतान जारी रखें और मौजूदा ऋण समझौते का पालन करें।
खाताधारक: जब तक बैंक बदलाव की घोषणा नहीं करता तब तक मौजूदा बैंकिंग चैनलों का उपयोग करते रहें।
सभी ग्राहक: आधिकारिक बैंक संचार का पालन करें और अनचाहे संदेशों के जवाब में कभी भी ओटीपी, पासवर्ड या गोपनीय बैंकिंग जानकारी साझा न करें।